

I. Giới thiệu về các loại LC (Letter of Credit)
Letter of Credit (LC) hay Thư tín dụng là một cam kết bằng văn bản của ngân hàng, đảm bảo rằng người bán sẽ nhận được thanh toán đầy đủ và đúng hạn khi cung cấp đủ chứng từ theo yêu cầu. Đây là một công cụ thanh toán phổ biến trong thương mại quốc tế, giúp giảm thiểu rủi ro cho cả người mua và người bán.
Thông thường, khi nhắc đến LC, chúng ta hay nghĩ đến LC thông thường (Standard LC). Tuy nhiên, trong thực tế kinh doanh, có nhiều loại LC đặc biệt được thiết kế để đáp ứng các nhu cầu khác nhau của doanh nghiệp. Những loại LC đặc biệt này có khả năng giải quyết những tình huống phức tạp, chồng chéo trong thương mại quốc tế mà LC thông thường khó có thể xử lý hiệu quả.
Hiểu và áp dụng đúng các loại LC sẽ giúp doanh nghiệp tiết kiệm chi phí, quản lý dòng tiền tốt hơn và xây dựng niềm tin với đối tác quốc tế.
II. LC đặc biệt là gì? (What, Why, When)
LC đặc biệt là gì?
LC đặc biệt (Special Letter of Credit) cũng là một loại thư tín dụng, nhưng có những điều khoản linh hoạt hơn so với LC thông thường. Nếu ví LC thông thường như một hợp đồng chuẩn mực, thì LC đặc biệt giống như một hợp đồng được tùy chỉnh để giải quyết những tình huống đặc thù, phức tạp trong giao dịch quốc tế.
Tại sao nên sử dụng các loại LC đặc biệt?
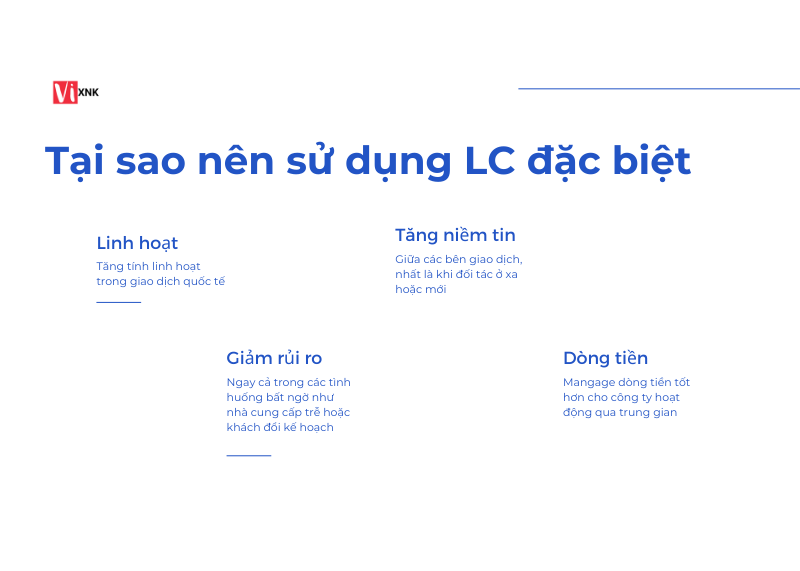
- Tăng tính linh hoạt: LC đặc biệt cho phép các bên điều chỉnh điều khoản thanh toán phù hợp với tính chất giao dịch, đặc biệt trong những tình huống không thể áp dụng LC thông thường.
- Giảm thiểu rủi ro: Ngay cả trong những tình huống bất ngờ như nhà cung cấp giao hàng trễ hoặc khách hàng thay đổi kế hoạch, LC đặc biệt vẫn có thể bảo vệ lợi ích của các bên.
- Tăng niềm tin giữa đối tác: Đặc biệt khi một công ty nhỏ làm việc với đối tác lớn như siêu thị, LC đặc biệt tạo niềm tin bằng cách đảm bảo thực hiện cam kết thông qua bên thứ ba là ngân hàng.
- Quản lý dòng tiền hiệu quả: LC đặc biệt giúp doanh nghiệp xuất khẩu quản lý tốt hơn dòng tiền, đặc biệt với những công ty trading không trực tiếp sản xuất mà chỉ đóng vai trò trung gian.

Xem thêm : Các Phí Phát Sinh LC Đối Với Người Xuất Khẩu Và Cách Tối Ưu Chi Phí
Khi nào nên sử dụng các loại LC đặc biệt?
Các loại LC đặc biệt thường được sử dụng trong những tình huống giao dịch phức tạp không thể giải quyết bằng LC thông thường, ví dụ:
- Khi doanh nghiệp đóng vai trò trung gian (trading) giữa người mua và nhà sản xuất
- Khi cần mua nguyên liệu với giá trị lớn để sản xuất hàng xuất khẩu
- Khi cần tạo niềm tin với đối tác mới hoặc đối tác lớn
- Khi thực hiện giao dịch trao đổi hàng hóa hai chiều
III. Transferable LC (LC chuyển nhượng)
Định nghĩa và đặc điểm
Transferable LC (LC chuyển nhượng) là loại LC cho phép người thụ hưởng (người bán) chuyển nhượng một phần hoặc toàn bộ giá trị LC cho một hoặc nhiều bên thứ ba. Đây là công cụ lý tưởng cho các công ty thương mại trung gian.
Điểm đặc trưng của LC chuyển nhượng là từ khóa “chuyển nhượng một phần” – nghĩa là người thụ hưởng đầu tiên có thể giữ lại một phần giá trị LC (thường là phần lợi nhuận) và chỉ chuyển phần còn lại cho nhà cung cấp thực sự.
Tình huống áp dụng
LC chuyển nhượng thường được sử dụng bởi các doanh nghiệp trading không trực tiếp sản xuất mà chỉ đóng vai trò trung gian. Họ nhận đơn hàng từ khách hàng cuối cùng và chuyển một phần giá trị cho nhà sản xuất thực sự.
Ví dụ: Công ty X tại Singapore (công ty trading) nhận đơn hàng cá phi lê trị giá 1 triệu USD từ siêu thị châu Âu. Vì không trực tiếp sản xuất, họ cần đặt hàng từ công ty Y tại Việt Nam (nhà sản xuất). Để đảm bảo giao dịch an toàn, LC chuyển nhượng là giải pháp tối ưu.
Quy trình hoạt động
- Siêu thị tại châu Âu mở LC gốc (Master LC) trị giá 1 triệu USD cho công ty X.
- Dựa trên LC gốc, công ty X yêu cầu mở LC chuyển nhượng trị giá 850.000 USD cho công ty Y.
- Sau khi công ty Y sản xuất và giao hàng trực tiếp cho siêu thị châu Âu, họ xuất trình chứng từ hợp lệ.
- Ngân hàng phát hành thanh toán 850.000 USD cho công ty Y và 150.000 USD còn lại cho công ty X.
Như vậy, công ty X thu lợi nhuận 150.000 USD mà không cần vốn đầu tư ban đầu, trong khi công ty Y được đảm bảo thanh toán khi giao hàng đúng yêu cầu.
IV. Back-to-back LC (LC giáp lưng)
Định nghĩa và đặc điểm
Xem thêm : Đọc Hiểu LC, Nội Dung Chính Của Một Thư Tín Dụng Hoàn Chỉnh
Back-to-back LC (LC giáp lưng) là loại LC được mở dựa trên một LC gốc khác. Người thụ hưởng của LC gốc sử dụng LC đó làm tài sản đảm bảo để mở một LC mới cho nhà cung cấp của họ. LC giáp lưng thường được sử dụng khi doanh nghiệp cần vốn lớn để mua nguyên liệu sản xuất.
Tình huống áp dụng
LC giáp lưng thường áp dụng cho doanh nghiệp sản xuất nhận đơn hàng lớn mà cần mua nguyên liệu với giá trị cao. Thay vì phải có sẵn một khoản vốn lớn, họ có thể sử dụng LC giáp lưng để tài trợ việc mua nguyên liệu.
Ví dụ: Công ty A tại Việt Nam nhận đơn hàng 10.000 tấn tôm đông lạnh trị giá 2 triệu USD từ siêu thị châu Âu. Để sản xuất, họ cần nhập thêm tôm nguyên liệu từ công ty B tại Ấn Độ trị giá 1,6 triệu USD.
Quy trình hoạt động
- Công ty A nhận LC gốc trị giá 2 triệu USD từ siêu thị châu Âu.
- Dựa trên LC gốc này, công ty A yêu cầu ngân hàng mở LC giáp lưng trị giá 1,6 triệu USD cho công ty B tại Ấn Độ.
- Khi công ty B giao tôm nguyên liệu và xuất trình chứng từ hợp lệ, ngân hàng của công ty A thanh toán 1,6 triệu USD cho công ty B.
- Công ty A sản xuất và giao hàng cho siêu thị châu Âu, nhận thanh toán 2 triệu USD theo LC gốc.
- Ngân hàng của công ty A giữ lại 1,6 triệu USD đã ứng trước và chuyển 400.000 USD còn lại cho công ty A (phần lợi nhuận).
So sánh LC giáp lưng và LC chuyển nhượng
Mặc dù có vẻ tương đồng, nhưng hai loại LC này có điểm khác biệt cơ bản:
- LC chuyển nhượng: Sử dụng cho công ty trading không sản xuất, chỉ trung gian; nhà cung cấp giao hàng trực tiếp cho khách hàng cuối.
- LC giáp lưng: Sử dụng cho công ty sản xuất cần mua nguyên liệu; công ty này sẽ nhận nguyên liệu, sản xuất thành phẩm rồi mới giao cho khách hàng cuối.
V. Standby LC (LC dự phòng)
Định nghĩa và đặc điểm
Standby LC (LC dự phòng) hoạt động như một bảo lãnh, chỉ được kích hoạt khi một trong các bên không thực hiện nghĩa vụ của mình. Khác với LC thông thường được sử dụng để thanh toán trực tiếp, Standby LC đóng vai trò “dự phòng” và chỉ được sử dụng trong trường hợp vi phạm cam kết.
Tình huống áp dụng
Standby LC thường được sử dụng trong những tình huống sau:
- Đảm bảo cho người bán nếu người mua không thanh toán đúng hạn
- Đảm bảo cho người mua nếu người bán không giao hàng đúng tiêu chuẩn hoặc đúng hạn
- Tạo niềm tin giữa các đối tác mới, đặc biệt khi công ty nhỏ làm việc với đối tác lớn
Ví dụ: Một công ty hạt điều tại Việt Nam ký hợp đồng cung cấp 500 tấn hạt điều cho siêu thị lớn tại Mỹ, thời hạn giao hàng trong vòng 60 ngày.
Quy trình hoạt động
- Để tạo niềm tin với khách hàng, công ty hạt điều Việt Nam mở Standby LC tại ngân hàng.
- Standby LC này đảm bảo rằng nếu công ty không giao hàng đúng hạn hoặc sai quy cách, ngân hàng sẽ bồi thường cho siêu thị tại Mỹ theo giá trị đơn hàng.
- Với sự đảm bảo này, siêu thị tại Mỹ an tâm làm việc với nhà cung cấp Việt Nam.
- Nếu giao dịch diễn ra suôn sẻ, Standby LC sẽ không được kích hoạt.
Standby LC giúp xây dựng niềm tin trong giao dịch, đặc biệt hữu ích khi bạn mới bắt đầu quan hệ kinh doanh với đối tác lớn hoặc đối tác mới.
Xem thêm: Quy trình mở LC xuất khẩu
VI. Reciprocal LC (LC đối ứng)
Định nghĩa và đặc điểm
Reciprocal LC (LC đối ứng) là hai LC được mở đồng thời bởi hai bên giao dịch, mỗi bên đảm bảo thanh toán cho hàng hóa hoặc dịch vụ họ nhận được. Loại LC này thường được sử dụng trong các giao dịch trao đổi hàng hóa hai chiều.
Tình huống áp dụng
LC đối ứng thường được sử dụng trong các giao dịch song phương kiểu “hàng đổi hàng” hoặc khi hai bên vừa là người mua vừa là người bán cho nhau.
Ví dụ: Công ty A tại Việt Nam xuất khẩu 300 tấn tôm đông lạnh cho công ty B tại Nhật Bản. Ngược lại, công ty B cung cấp máy móc đông lạnh công nghiệp để nâng cấp dây chuyền sản xuất cho công ty A.
Quy trình hoạt động
- Công ty A mở LC đối ứng tại ngân hàng, cam kết thanh toán cho công ty B ngay khi nhận được máy móc.
- Đồng thời, công ty B cũng mở LC đối ứng tại ngân hàng, cam kết thanh toán cho công ty A khi nhận được tôm đông lạnh.
- Cả hai LC đều có điều khoản chỉ được thanh toán khi có bằng chứng giao hàng thành công (vận đơn, chứng từ hải quan, biên bản bàn giao thiết bị…).
- Khi giao dịch hoàn tất, hai bên đều nhận được hàng hóa và thanh toán được thực hiện theo các LC đối ứng.
LC đối ứng giúp đảm bảo công bằng trong giao dịch hai chiều, tránh tình trạng một bên giao hàng nhưng không nhận được hàng từ đối tác.
VII. Lời khuyên khi sử dụng các loại LC đặc biệt
Khi áp dụng các loại LC đặc biệt trong kinh doanh, bạn nên lưu ý những điểm sau:
- Tham khảo ý kiến chuyên gia ngân hàng: Các loại LC đặc biệt có quy trình phức tạp và điều khoản riêng biệt. Hãy tham khảo ý kiến từ ngân hàng của bạn (như Vietcombank tại Việt Nam) để được tư vấn về phí, điều kiện và rủi ro tiềm ẩn.
- Đánh giá chi phí và rủi ro: Mỗi loại LC đặc biệt đều có chi phí và rủi ro riêng. Hãy cân nhắc kỹ lưỡng trước khi quyết định sử dụng.
- Chuẩn bị chứng từ phù hợp: Các LC đặc biệt thường đòi hỏi bộ chứng từ cụ thể và chi tiết. Đảm bảo bạn hiểu rõ và chuẩn bị đầy đủ chứng từ theo yêu cầu.
- Đánh giá đối tác cẩn thận: Trước khi sử dụng LC đặc biệt, hãy đánh giá kỹ lưỡng đối tác của bạn để đảm bảo họ có khả năng và thiện chí thực hiện nghĩa vụ.
- Hiểu rõ quy trình và thời gian: Mỗi loại LC có quy trình và thời gian xử lý khác nhau. Hãy đảm bảo bạn hiểu rõ và lên kế hoạch phù hợp.
VIII. Kết luận
Các loại LC đặc biệt là công cụ tài chính mạnh mẽ giúp doanh nghiệp giải quyết những tình huống phức tạp trong thương mại quốc tế. Từ LC chuyển nhượng (Transferable LC) cho các công ty trading, LC giáp lưng (Back-to-back LC) cho doanh nghiệp sản xuất cần vốn mua nguyên liệu, đến Standby LC tạo niềm tin với đối tác và LC đối ứng (Reciprocal LC) cho giao dịch trao đổi hàng hóa – mỗi loại đều có ứng dụng riêng biệt và hiệu quả.
Việc hiểu rõ và áp dụng linh hoạt các loại LC đặc biệt sẽ giúp doanh nghiệp:
- Tối ưu hóa dòng tiền
- Giảm thiểu rủi ro trong giao dịch quốc tế
- Tạo niềm tin với đối tác mới
- Thực hiện thành công những giao dịch phức tạp
Tuy nhiên, để áp dụng hiệu quả, doanh nghiệp nên tham khảo ý kiến chuyên gia ngân hàng và chuẩn bị kỹ lưỡng về mặt chứng từ cũng như hiểu rõ quy trình hoạt động của từng loại LC.
Trong thương mại quốc tế đầy biến động, việc nắm vững các phương thức thanh toán quốc tế và các công cụ tài chính như các loại LC đặc biệt sẽ là lợi thế cạnh tranh giúp doanh nghiệp tự tin mở rộng thị trường và tối ưu hóa hoạt động kinh doanh.
IX. FAQ về các loại LC
1. Chi phí của các loại LC đặc biệt có cao hơn LC thông thường không?
Đúng vậy, các loại LC đặc biệt thường có chi phí cao hơn LC thông thường do tính phức tạp và rủi ro cao hơn cho ngân hàng. Tuy nhiên, lợi ích mang lại thường xứng đáng với chi phí bỏ ra.
2. Doanh nghiệp nhỏ có thể sử dụng các loại LC đặc biệt không?
Hoàn toàn có thể. Thực tế, các loại LC đặc biệt như Standby LC còn đặc biệt hữu ích cho doanh nghiệp nhỏ khi làm việc với đối tác lớn, giúp tạo niềm tin và đảm bảo thực hiện cam kết.
3. Các ngân hàng nào tại Việt Nam cung cấp dịch vụ LC đặc biệt?
Hầu hết các ngân hàng lớn tại Việt Nam đều cung cấp dịch vụ LC đặc biệt, tiêu biểu là Vietcombank, BIDV, VietinBank, Techcombank… Tùy theo quan hệ và hạn mức tín dụng của doanh nghiệp, điều kiện cấp LC sẽ khác nhau.
4. Thời gian xử lý các loại LC đặc biệt có lâu hơn LC thông thường không?
Có, do tính phức tạp cao hơn, các loại LC đặc biệt thường mất nhiều thời gian xử lý hơn. Doanh nghiệp nên lên kế hoạch trước và dự trù thời gian phù hợp.
5. Có thể kết hợp nhiều loại LC đặc biệt trong một giao dịch không?
Về lý thuyết là có thể, nhưng trong thực tế, việc kết hợp nhiều loại LC sẽ làm tăng tính phức tạp và chi phí. Hãy tham khảo ý kiến chuyên gia ngân hàng để có giải pháp tối ưu nhất cho tình huống cụ thể của bạn.


