Thanh toán nhờ thu là gì?
Với phương thức này, người bán sau khi giao hàng sẽ ủy thác cho ngân hàng của mình thu hộ số tiền từ người mua dựa trên hối phiếu (Bill of Exchange). Phương thức thanh toán nhờ thu vừa đơn giản hơn L/C nhưng an toàn hơn thanh toán trả sau, tạo nên sự cân bằng lợi ích giữa người mua và người bán.
Hối phiếu (Bill of Exchange) trong thanh toán nhờ thu
Trước khi đi sâu vào thanh toán nhờ thu, chúng ta cần hiểu rõ về hối phiếu – “trái tim” của phương thức thanh toán này.
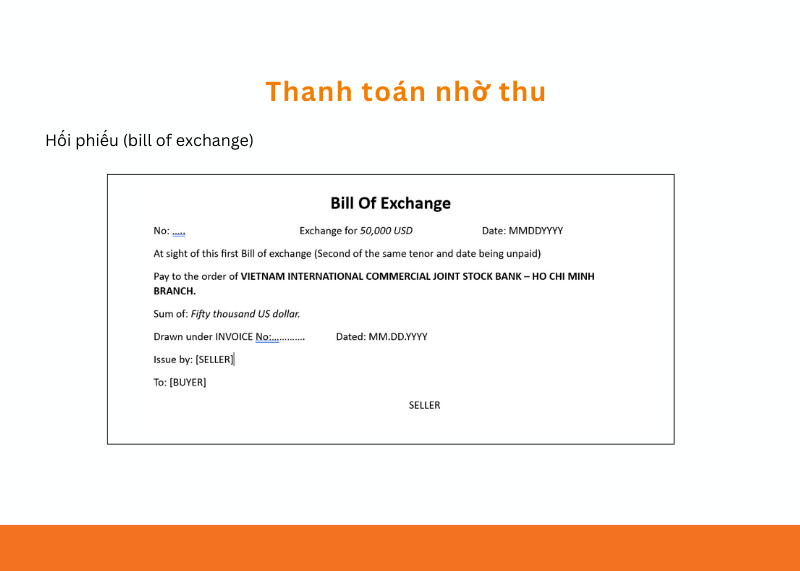
Hối phiếu (Bill of Exchange) là chứng từ do người bán lập ra, yêu cầu người mua thanh toán một khoản tiền nhất định vào thời điểm được chỉ định. Đây chính là “chìa khóa” mở ra cánh cửa cho dòng tiền chảy từ người mua về người bán.
Các thành phần chính của hối phiếu
Một hối phiếu chuẩn thường bao gồm những thông tin sau:
- Số tiền thanh toán: Đây là trị giá của lô hàng, được ghi cả bằng số và bằng chữ.
- Ngày lập hối phiếu: Thời điểm hối phiếu được lập, ảnh hưởng đến thời hạn thanh toán.
- Thông tin về người thụ hưởng: Thường là ngân hàng của người bán, ví dụ “Pay to the Order of Vietnam International Commercial Joint Stock Bank, Ho Chi Minh City Branch”.
- Thông tin về số invoice và người phát hành: Số hóa đơn liên quan và thông tin về người bán (người phát hành hối phiếu).
Đặc biệt, hối phiếu thường có cụm từ “at sight of this first Bill of Exchange (second of the same tenor unpaid)” – nghĩa là người mua phải thanh toán ngay khi nhận được hối phiếu đầu tiên này, và nếu đã thanh toán rồi thì không cần thanh toán cho hối phiếu thứ hai nữa. Điều này giải thích vì sao hối phiếu thường được phát hành thành hai bản – để đảm bảo ít nhất một bản sẽ đến tay người mua trong trường hợp có sự cố.
Tưởng tượng hối phiếu như một tấm séc cá nhân kết hợp với giấy hẹn trả tiền – nhưng ở cấp độ quốc tế và có giá trị pháp lý cao hơn nhiều.
Phân loại thanh toán nhờ thu
Thanh toán nhờ thu không phải là một khối thống nhất mà được chia thành hai loại chính: nhờ thu trơn và nhờ thu kèm chứng từ. Hãy cùng Vixnk phân tích chi tiết từng loại.
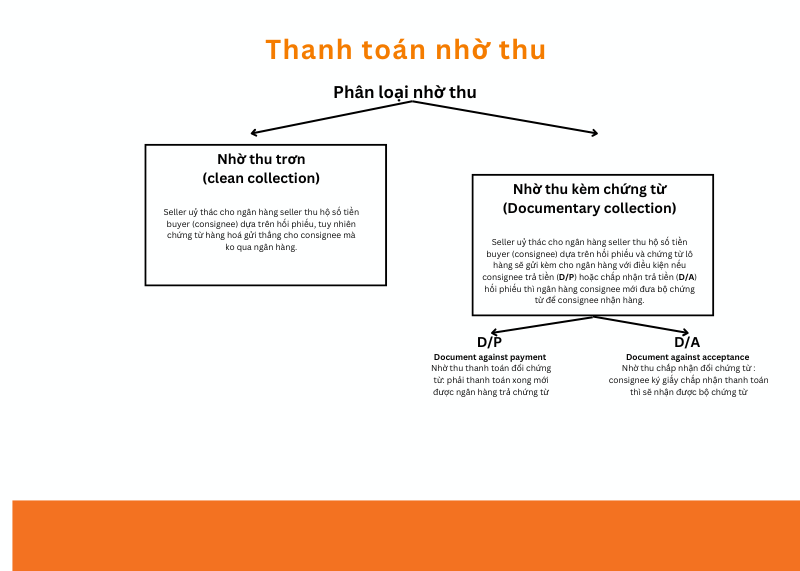
1. Nhờ thu trơn (Clean Collection)
Nhờ thu trơn là phương thức đơn giản nhất, trong đó người bán gửi trực tiếp bộ chứng từ cho người mua (không thông qua ngân hàng), và chỉ ủy thác ngân hàng thu hộ tiền thông qua hối phiếu.
Đặc điểm và cách thức hoạt động:
- Bộ chứng từ được gửi trực tiếp từ người bán đến người mua
- Ngân hàng chỉ đóng vai trò thu hộ tiền, không kiểm soát chứng từ
- Quy trình đơn giản, chi phí thấp
Đối tượng áp dụng: Phương thức này chỉ nên áp dụng với các đối tác đã có quan hệ làm ăn lâu dài, tin cậy cao. Như một câu nói đùa trong giới xuất nhập khẩu: “Nhờ thu trơn chỉ dành cho đối tác thân thiết đến mức có thể mượn tiền không cần viết giấy”.
Rủi ro khi sử dụng: Rủi ro lớn nhất là người mua đã nhận được chứng từ, có thể nhận hàng nhưng từ chối thanh toán. Khi đó, người bán gần như không có công cụ nào để bảo vệ quyền lợi của mình. Đây là lý do vì sao nhờ thu trơn ít được sử dụng trong thương mại quốc tế hiện đại.
2. Nhờ thu kèm chứng từ (Documentary Collection)
Đây là phương thức phổ biến hơn nhiều, trong đó người bán ủy thác cho ngân hàng của mình vừa giữ bộ chứng từ, vừa thu hộ tiền từ người mua.
Khái niệm và đặc điểm chính:
- Bộ chứng từ được kiểm soát bởi hệ thống ngân hàng
- Người mua chỉ nhận được chứng từ sau khi đáp ứng điều kiện thanh toán
- Cân bằng lợi ích giữa người mua và người bán
Nhờ thu kèm chứng từ lại được chia thành hai loại nhỏ:
a. Nhờ thu thanh toán đổi chứng từ (D/P – Documents against Payment)
Với D/P, người mua phải thanh toán đầy đủ ngay khi được thông báo, sau đó mới nhận được bộ chứng từ để đi nhận hàng. Cơ chế này giống như bạn đi lấy bưu kiện phải trả tiền trước rồi mới được mở hộp – nhưng ở quy mô lớn hơn nhiều!
b. Nhờ thu chấp nhận đổi chứng từ (D/A – Documents against Acceptance)
Với D/A, người mua chỉ cần ký chấp nhận thanh toán vào hối phiếu (hẹn ngày sẽ thanh toán trong tương lai – thường là 30, 60 hoặc 90 ngày), sau đó sẽ nhận được bộ chứng từ để nhận hàng. Đây chính là hình thức thanh toán trả chậm thông qua hệ thống ngân hàng.
So sánh D/P và D/A:
Tiêu chí D/P D/A Thời điểm thanh toán Ngay lập tức Trả chậm (sau thời gian thỏa thuận) Rủi ro với người bán Thấp hơn Cao hơn Lợi thế cho người mua Ít Nhiều (có thời gian quay vòng vốn) Bảo đảm thanh toán Tương đối cao Thấp (ngân hàng không bảo lãnh)
Như Vixnk thường nói với các khách hàng của mình: “D/P là ‘trả tiền lấy chứng từ’, còn D/A là ‘hẹn trả tiền vẫn lấy được chứng từ'”. Mỗi phương thức đều có ưu nhược điểm riêng, tùy vào mối quan hệ thương mại và mức độ tin tưởng.
Quy trình thanh toán nhờ thu kèm chứng từ
Đã hiểu khái niệm, giờ chúng ta cùng đi sâu vào quy trình thực hiện thanh toán nhờ thu kèm chứng từ – phương thức phổ biến nhất trong các loại thanh toán nhờ thu.
1. Các bên tham gia
Phương thức thanh toán nhờ thu có 4 bên tham gia chính:
- Người bán (Seller/Exporter): Doanh nghiệp xuất khẩu hàng hóa, phát hành hối phiếu
- Người mua (Buyer/Importer): Doanh nghiệp nhập khẩu hàng hóa, người thanh toán
- Ngân hàng người bán (Remitting Bank): Ngân hàng nhận ủy thác từ người bán, chịu trách nhiệm gửi chứng từ sang nước người mua
- Ngân hàng người mua (Collecting Bank): Ngân hàng thực hiện thu tiền từ người mua và trao chứng từ
2. Các bước thực hiện
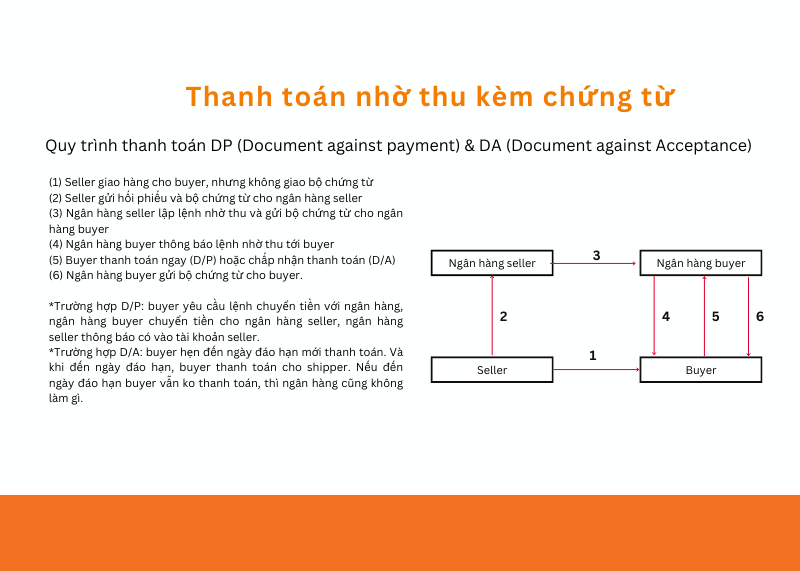
Quy trình thanh toán nhờ thu kèm chứng từ có thể tóm tắt qua 6 bước cơ bản:
Bước 1: Người bán giao hàng cho người mua (qua đường biển, hàng không…)
Bước 2: Người bán gửi hối phiếu và bộ chứng từ cho ngân hàng của mình (Remitting Bank)
Bước 3: Ngân hàng người bán lập lệnh nhờ thu và gửi chứng từ cho ngân hàng người mua (Collecting Bank)
Bước 4: Ngân hàng người mua thông báo lệnh nhờ thu đến người mua
Bước 5: Người mua thanh toán (D/P) hoặc ký chấp nhận thanh toán (D/A) với ngân hàng
Bước 6: Ngân hàng người mua gửi bộ chứng từ cho người mua để nhận hàng
Quá trình này giống như một cuộc chơi ném bóng qua lại, nhưng thay vì bóng, các bên đang chuyển cho nhau chứng từ và tiền, với sự giám sát của hệ thống ngân hàng.
3. Quy trình chi tiết với D/P và D/A
Quy trình đối với D/P:
- Khi nhận được thông báo, người mua yêu cầu ngân hàng của mình chuyển tiền thanh toán
- Ngân hàng người mua chuyển tiền cho ngân hàng người bán
- Ngân hàng người bán thông báo có vào tài khoản của người bán
- Ngân hàng người mua trao chứng từ cho người mua để nhận hàng
Quy trình đối với D/A:
- Người mua ký chấp nhận thanh toán vào hối phiếu, cam kết sẽ thanh toán vào ngày đáo hạn
- Ngân hàng người mua trao chứng từ cho người mua để nhận hàng
- Khi đến hạn, người mua thanh toán cho ngân hàng
- Tiền được chuyển về cho người bán
Điểm khác biệt quan trọng cần lưu ý: Với D/A, nếu đến ngày đáo hạn mà người mua không thanh toán, ngân hàng KHÔNG có trách nhiệm thanh toán thay. Đây là khác biệt lớn so với phương thức L/C – khi ngân hàng có vai trò bảo lãnh thanh toán.
Xem thêm: Quy trình mở LC xuất khẩu thực tế, liệu LC có thực sự an toàn 100%
Ưu điểm và nhược điểm của thanh toán nhờ thu
Như mọi phương thức thanh toán, nhờ thu có những điểm mạnh và điểm yếu riêng. Hãy cùng Vixnk phân tích để bạn có thể quyết định khi nào nên áp dụng phương thức này.
Ưu điểm
- An toàn hơn so với thanh toán trả sau: Với D/P, người bán có thể khá an tâm vì người mua phải thanh toán mới nhận được chứng từ để lấy hàng.
- Thủ tục đơn giản hơn L/C: Không yêu cầu mở L/C phức tạp, giảm bớt thủ tục giấy tờ và thời gian chuẩn bị.
- Chi phí thấp hơn L/C: Phí ngân hàng thấp hơn đáng kể so với phương thức L/C, giúp tiết kiệm chi phí cho cả người mua và người bán.
- Linh hoạt trong giao dịch: Dễ dàng thỏa thuận và điều chỉnh các điều khoản giữa hai bên mà không cần qua nhiều tầng kiểm soát của ngân hàng.
Như mình hay chia sẻ với các bạn trong group Xuất nhập khẩu: “Thanh toán nhờ thu giống như một chiếc xe máy – không sang trọng và an toàn như ô tô (L/C), nhưng tiết kiệm chi phí và vẫn đưa bạn đến đích nếu lộ trình phù hợp.”
Nhược điểm
- Rủi ro đối với người bán: Đặc biệt với D/A, người bán phải đối mặt với rủi ro người mua không thanh toán sau khi đã nhận hàng. Ngân hàng không có nghĩa vụ thanh toán thay.
- Người mua có thể từ chối nhận hàng: Người mua có thể từ chối nhận hàng vì nhiều lý do (thị trường biến động, hàng không đúng yêu cầu…), khiến người bán lâm vào tình trạng khó khăn.
- Thiếu sự bảo đảm thanh toán từ ngân hàng: Khác với L/C, ngân hàng chỉ đóng vai trò trung gian chuyển tiền và chứng từ, không cam kết bảo lãnh thanh toán.
- Thời gian xử lý có thể kéo dài: Việc chuyển chứng từ qua nhiều ngân hàng có thể mất nhiều thời gian, đặc biệt khi có sự khác biệt về múi giờ hoặc ngày nghỉ lễ.
Lưu ý khi sử dụng phương thức thanh toán nhờ thu
Dựa trên kinh nghiệm làm việc với nhiều doanh nghiệp xuất nhập khẩu, Vixnk muốn chia sẻ một số lưu ý quan trọng khi sử dụng phương thức thanh toán nhờ thu:
Khi nào nên sử dụng phương thức này
- Khi đã có mối quan hệ hợp tác và tin tưởng nhất định với đối tác
- Khi chi phí L/C quá cao so với giá trị lô hàng
- Khi thị trường nhập khẩu có tính ổn định cao và hệ thống pháp lý minh bạch
- Khi muốn tạo lợi thế cạnh tranh về điều khoản thanh toán so với đối thủ
Cách phòng tránh rủi ro
- Ưu tiên D/P hơn D/A: Nếu có thể, hãy thỏa thuận D/P thay vì D/A để giảm thiểu rủi ro.
- Tìm hiểu kỹ về đối tác: Kiểm tra lịch sử thanh toán, uy tín doanh nghiệp và tình hình tài chính của đối tác trước khi giao dịch.
- Mua bảo hiểm xuất khẩu: Cân nhắc mua bảo hiểm xuất khẩu để phòng ngừa rủi ro người mua không thanh toán.
- Hỗ trợ pháp lý: Có hợp đồng thương mại chi tiết và rõ ràng, tham vấn luật sư về các điều khoản bảo vệ.
- Sử dụng dịch vụ đánh giá tín dụng: Thuê các tổ chức đánh giá tín dụng quốc tế kiểm tra năng lực tài chính của đối tác.
Xem thêm : Rủi Ro Trong Thanh Toán Quốc Tế LC và Bài Học Cho Doanh Nghiệp
Các sai sót thường gặp
- Ghi sai thông tin trên hối phiếu: Thông tin sai lệch có thể dẫn đến tranh chấp hoặc từ chối thanh toán.
- Không thống nhất bộ chứng từ: Chứng từ không khớp với điều khoản giao dịch.
- Không quy định rõ thời hạn với D/A: Thiếu quy định cụ thể về ngày đáo hạn thanh toán.
- Không chuẩn bị phương án dự phòng: Thiếu kế hoạch xử lý khi người mua từ chối thanh toán.
Một điều mà Vixnk luôn nhắc nhở khách hàng: “Trong thanh toán quốc tế, chi tiết nhỏ nhất cũng có thể tạo ra vấn đề lớn nhất. Hãy kiểm tra mọi thứ kỹ càng trước khi gửi hàng.”
Thanh toán nhờ thu là phương thức thanh toán quốc tế cân bằng giữa rủi ro và chi phí, phù hợp với nhiều doanh nghiệp xuất nhập khẩu Việt Nam. Nếu được sử dụng đúng cách và với đối tác phù hợp, phương thức này có thể mang lại hiệu quả cao trong giao dịch quốc tế.
Tuy nhiên, mỗi doanh nghiệp cần cân nhắc kỹ lưỡng giữa D/P và D/A, đồng thời áp dụng các biện pháp phòng ngừa rủi ro phù hợp. Đặc biệt, D/A chỉ nên áp dụng với đối tác có mối quan hệ lâu dài và uy tín.
Từ kinh nghiệm làm việc với nhiều doanh nghiệp, Vixnk khuyến nghị các doanh nghiệp mới tham gia xuất nhập khẩu nên bắt đầu với L/C, sau đó từng bước chuyển sang D/P và cuối cùng là D/A khi đã có đủ kinh nghiệm và mối quan hệ vững chắc với đối tác.
Thanh toán nhờ thu không phải là “chiếc áo” phù hợp với mọi “vóc dáng” giao dịch, nhưng chắc chắn là một công cụ quan trọng trong “tủ đồ” thanh toán quốc tế của mỗi doanh nghiệp.
Câu hỏi thường gặp về thanh toán nhờ thu
Sự khác nhau giữa thanh toán nhờ thu và L/C?
Thanh toán nhờ thu chỉ liên quan đến việc ngân hàng làm trung gian chuyển chứng từ và thu tiền, không có cam kết thanh toán từ ngân hàng. Ngược lại, L/C có sự bảo lãnh thanh toán từ ngân hàng nếu người mua không thực hiện nghĩa vụ. L/C an toàn hơn cho người bán nhưng phức tạp và tốn kém hơn.
Khi nào nên sử dụng D/P, khi nào nên sử dụng D/A?
Nên sử dụng D/P khi mới làm việc với đối tác, chưa có nhiều tin tưởng hoặc khi giá trị lô hàng lớn. D/A nên được áp dụng khi đã có quan hệ lâu dài, tin cậy với đối tác và muốn tạo lợi thế cạnh tranh bằng điều khoản thanh toán linh hoạt.
Rủi ro lớn nhất của phương thức thanh toán nhờ thu là gì?
Với D/P, rủi ro lớn nhất là người mua từ chối nhận hàng, khiến người bán phải xử lý hàng hóa ở nước ngoài (tốn kém và phức tạp). Với D/A, rủi ro chính là người mua đã nhận hàng nhưng không thanh toán khi đến hạn, và ngân hàng không có trách nhiệm thanh toán thay.
Ai chịu chi phí ngân hàng trong thanh toán nhờ thu?
Thông thường, chi phí ngân hàng được quy định rõ trong hợp đồng. Theo thông lệ quốc tế, người bán chịu phí ngân hàng của mình, người mua chịu phí ngân hàng của mình. Tuy nhiên, các bên có thể thỏa thuận khác tùy theo điều kiện cụ thể của giao dịch.