

Tình hình thực tế: Con số đáng báo động
Trước khi đi sâu vào chi tiết, Vĩ muốn chia sẻ với các bạn một thống kê khá “giật mình”. Theo Cục Phòng vệ thương mại Việt Nam, hàng xuất khẩu Việt Nam đã phải đối mặt với 151 vụ kiện. Trong đó, riêng thuế chống bán phá giá đã có tới 128 vụ kiện, còn thuế chống trợ cấp là 23 vụ.
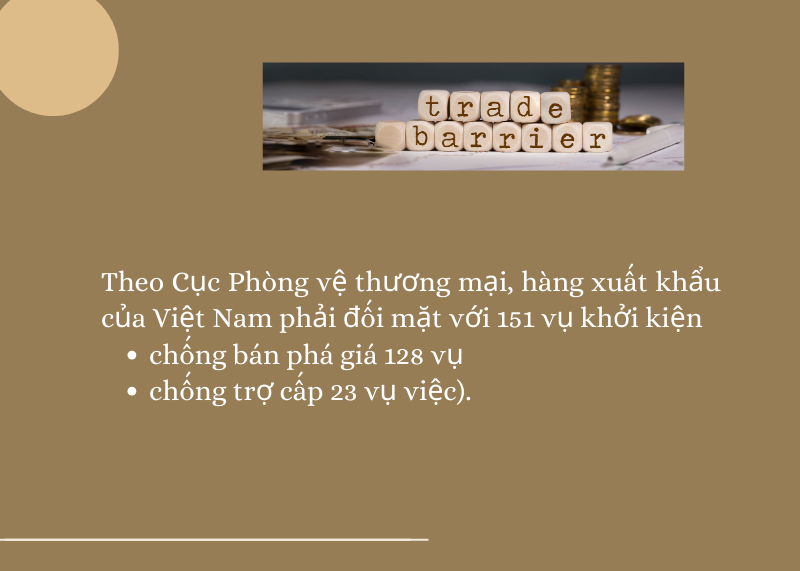
Con số này không chỉ là thống kê khô khan mà phản ánh thực trạng mà các doanh nghiệp xuất khẩu Việt Nam đang phải đối mặt. Điều này cho thấy tầm quan trọng của việc hiểu rõ hai loại thuế này để có chiến lược phòng ngừa phù hợp.
Khái niệm và định nghĩa cơ bản
Thuế chống bán phá giá (Anti-dumping Duty) là gì?
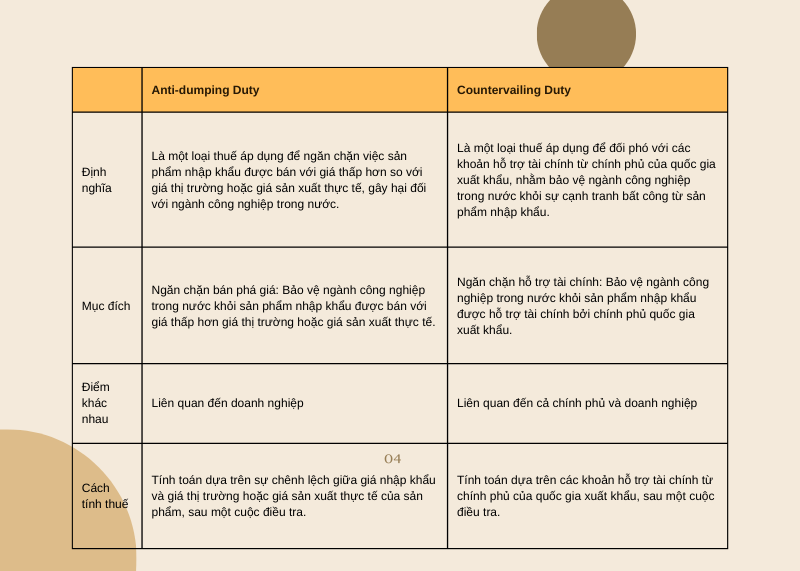
Thuế chống bán phá giá là một loại thuế được áp dụng nhằm ngăn chặn việc sản phẩm nhập khẩu được bán với giá thấp hơn so với giá thị trường tại nước xuất khẩu hoặc thấp hơn giá sản xuất thực tế. Mục đích chính là bảo vệ ngành công nghiệp trong nước của quốc gia nhập khẩu khỏi sự cạnh tranh “không công bằng”.
Để hiểu rõ hơn, mình lấy ví dụ về cá tra – một “ngôi sao” khá nổi tiếng trong danh sách bị áp thuế chống bán phá giá tại thị trường Mỹ. Các nhà sản xuất cá tra Mỹ cho rằng doanh nghiệp Việt Nam xuất khẩu cá tra với giá thấp hơn so với giá bán tại thị trường Việt Nam, gây thiệt hại cho ngành cá gia trơn nội địa của họ.
Thuế chống trợ cấp (Countervailing Duty)
Ngược lại với thuế chống bán phá giá, thuế chống trợ cấp là loại thuế áp dụng để đối phó với các khoản hỗ trợ tài chính từ chính phủ của quốc gia xuất khẩu. Điển hình là trường hợp móc áo thép xuất khẩu vào Mỹ của Việt Nam, khi phía Mỹ xác định sản phẩm này có được sự trợ cấp từ Chính phủ Việt Nam.
Cả hai loại thuế này đều nhằm mục đích “san bằng sân chơi” trong thương mại quốc tế, đảm bảo tính công bằng trong cạnh tranh giữa các quốc gia.
Sự khác biệt quan trọng giữa hai loại thuế
Về đối tượng liên quan
Một điểm khác biệt cốt lõi mà các bạn cần nắm rõ: thuế chống bán phá giá chỉ liên quan đến các doanh nghiệp xuất khẩu, không dính líu gì đến chính phủ. Trong khi đó, thuế chống trợ cấp lại “nhắm” đến cả chính phủ (người hỗ trợ tài chính) và doanh nghiệp (người nhận hỗ trợ).
Về phương thức tính thuế
Cách tính thuế của hai loại này cũng khác nhau hoàn toàn. Thuế chống bán phá giá được tính dựa trên sự chênh lệch giữa giá nhập khẩu và giá thị trường hoặc giá sản xuất thực tế. Còn thuế chống trợ cấp lại dựa trên mức độ hỗ trợ tài chính từ chính phủ quốc gia xuất khẩu.
Điều kiện và quy trình điều tra
Ngưỡng áp dụng thuế chống bán phá giá
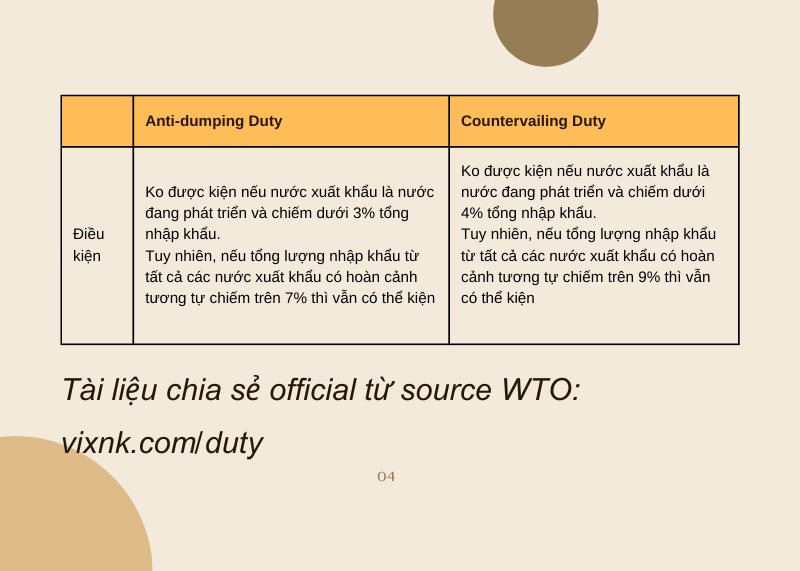
Không phải lúc nào các nước cũng có thể “tùy tiện” kiện chống bán phá giá. Với các nước đang phát triển như Việt Nam, nếu thị phần xuất khẩu chiếm dưới 3% tổng lượng nhập khẩu, nước nhập khẩu không có quyền khởi kiện.
Tuy nhiên, có một “lỗ hổng” thú vị: nếu tổng lượng nhập khẩu từ tất cả các nước đang phát triển có hoàn cảnh tương tự chiếm trên 7%, thì có thể kiện “một lượt” tất cả. Ví dụ: Việt Nam 2%, Indonesia 2%, Thái Lan 2%, Campuchia 2% – tổng cộng 8% thì có thể kiện cả bốn nước cùng lúc.
Đối với thuế chống trợ cấp
Tương tự nhưng con số khác: 4% cho nước đơn lẻ và 9% cho tổng hợp các nước có hoàn cảnh tương tự.
Quy trình điều tra – “Cuộc chiến” thông tin
Quy trình điều tra này khá “khắc nghiệt” và phức tạp. Cơ quan điều tra sẽ gửi hàng trăm câu hỏi cho các nhà sản xuất với thời hạn trả lời rất ngắn. Nếu doanh nghiệp không kịp phản hồi hoặc phản hồi sai thông tin, khả năng bị áp thuế chống bán phá giá gần như chắc chắn.
Đây chính là lý do tại sao nhiều nước phát triển xem các loại thuế này như một “công cụ” để hạn chế hàng nhập khẩu từ các nước đang phát triển.
Hướng dẫn kiểm tra và tra cứu thông tin
Cách kiểm tra cơ bản
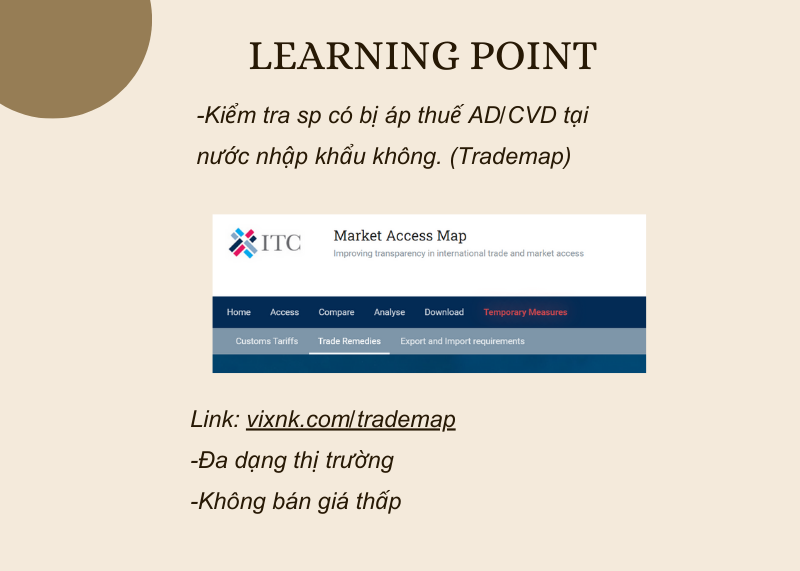
Các bạn có thể kiểm tra sản phẩm có bị áp thuế chống bán phá giá hay thuế chống trợ cấp bằng cách search Google đơn giản. Tuy nhiên, để có thông tin chi tiết và chính xác hơn, Vĩ khuyên các bạn nên sử dụng Trade Map.
Sử dụng Market Access Map
Truy cập Market Access Map thông qua Trade Map, chọn “Assess Trade Remedies”.
Link: http://vixnk.com/trademap
Tại đây, các bạn có thể:
- Chọn loại thuế: Anti-dumping và Countervailing
- Chọn nước đích: Ví dụ United States (Mỹ)
- Chọn nước xuất khẩu: Vietnam
- Tìm kiếm sản phẩm: Theo mã HS hoặc tên sản phẩm
Thông tin chi tiết về mức thuế
Khi tìm thấy sản phẩm bị áp thuế, các bạn sẽ thấy danh sách các công ty xuất khẩu cụ thể và mức thuế chống bán phá giá tương ứng. Ví dụ với mật ong, có công ty bị áp thuế lên đến 416.58%! Con số này khiến việc xuất khẩu trở nên gần như bất khả thi.
Thông tin này đều có nguồn gốc từ chính phủ các nước (như US Government), đảm bảo tính chính thác và cập nhật.
Chiến lược phòng ngừa rủi ro hiệu quả
Đa dạng hóa thị trường – “Đừng để trứng trong một giỏ”
Bài học quan trọng nhất mà Vĩ muốn chia sẻ: đừng bao giờ phụ thuộc vào một thị trường duy nhất. Nếu tập trung xuất khẩu chỉ một nước, khi họ khởi kiện thuế chống bán phá giá, doanh thu có thể giảm đột ngột và dẫn đến rủi ro phá sản.
Chiến lược hợp lý là phân tán rủi ro qua ít nhất ba thị trường chính. Điều này giúp doanh nghiệp có “kế hoạch B” khi một thị trường gặp vấn đề.
Chiến lược định giá thông minh
Một lời khuyên “chân thành” từ Vĩ: đừng đua nhau cạnh tranh giá! Cạnh tranh giá không chỉ khiến doanh nghiệp mất lợi nhuận mà còn tăng rủi ro bị kiện thuế chống bán phá giá. Hơn nữa, khi tất cả doanh nghiệp trong ngành đều “đua đáy” về giá, cuối cùng cả ngành sẽ suy yếu.
Thay vì cạnh tranh giá, hãy tập trung vào chất lượng, dịch vụ và giá trị gia tăng để tạo sự khác biệt bền vững.
Những bài học thực tế
Qua kinh nghiệm thực tế trong các vụ kiện điều tra, Vĩ nhận thấy việc chuẩn bị thông tin đầy đủ và phản hồi kịp thời là vô cùng quan trọng. Nhiều doanh nghiệp bị áp thuế chống bán phá giá cao không phải vì thực sự bán phá giá, mà vì không cung cấp đủ thông tin trong quá trình điều tra. Điều này đặt ra câu hỏi, làm sao để doanh nghiệp có thể ghi lại tất cả những thông tin và chứng từ giao dịch quan trọng trong thương mại quốc tế. Và khi có một yêu cầu đặc biệt nào, chúng ta cũng có thể show ra các chứng cứ rằng doanh nghiệp ta không bán phá giá.
Ngoài ra, từ năm 2025 cũng phổ biến một loại thuế mới, đó là Thuế đối ứng của mỹ. Các doanh nghiệp Việt Nam phải luôn chuẩn bị để thích ứng với các loại thuế mới trong tình hình đầy biến động của thế giới. Mỗi khi cần xuất khẩu vào một thị trường mới, các doanh nghiệp việt nam nên biết cách tra cứu biểu thuế xuất nhập khẩu, cũng như các rào cản thương mại quốc tế khác. Khi đó, chúng ta mới có thể tự tin mang sản phẩm Việt ra thị trường quốcc tế với rủi ro thấp nhất.
Kết luận về thuế bán phá giá và thuế chống trợ cấp
Thuế chống bán phá giá và thuế chống trợ cấp không còn là khái niệm xa lạ mà đã trở thành thực tế mà các doanh nghiệp xuất khẩu Việt Nam phải đối mặt hàng ngày. Hiểu rõ bản chất, cách thức hoạt động và có chiến lược phòng ngừa phù hợp sẽ giúp doanh nghiệp tránh được những rủi ro không đáng có.
Xu hướng gia tăng các vụ kiện thương mại trong tương lai đòi hỏi các doanh nghiệp phải chủ động hơn trong việc tìm hiểu và tuân thủ các quy định thương mại quốc tế. Đồng thời, việc xây dựng chiến lược xuất khẩu bền vững, không chỉ tập trung vào giá mà còn chú trọng chất lượng và giá trị gia tăng sẽ là chìa khóa thành công trong môi trường thương mại toàn cầu ngày càng phức tạp.
Hy vọng những chia sẻ của Vixnk sẽ giúp các bạn có cái nhìn toàn diện hơn về thuế chống bán phá giá và thuế chống trợ cấp, từ đó đưa ra những quyết định kinh doanh thông minh và hiệu quả hơn.


