

Câu Chuyện Thực Tế: Khi Đơn Hàng Đã Có Nhưng Vốn Thì… Không
Mình nhớ rất rõ thời gian đó. Công ty mình làm còn rất mới – một công ty xuất khẩu nông sản vừa chuyển đổi từ nhà máy chế biến thủy sản. Anh chủ vừa cải tạo xong để làm hàng nông sản đông lạnh: trái cây, rau củ quả. Mọi thứ đều mới toanh, từ đội ngũ đến quy trình.
Rồi đến một ngày, anh sếp gọi cả team lại, đặc biệt là đội sale. Câu nói của anh khiến mọi người giật mình: “Các em phải cố gắng có được đơn hàng. Vì nếu không bán được hàng, nhà máy của mình khó lòng duy trì được.”
Lúc đó mình mới hiểu – tình hình tài chính công ty đang… căng thẳng.
Sau nhiều tuần “lì lợm” tìm khách, cuối cùng team cũng có được đơn hàng. Nhưng vấn đề nảy sinh: khách hàng mới, công ty mình cũng mới, nên họ không chịu đặt cọc (deposit). Thay vào đó, hai bên thống nhất thanh toán bằng LC – Letter of Credit.
Xem thêm : Có nên học xuất nhập khẩu không? 7 lý do khiến bạn phải suy nghĩ
Vấn Đề Thường Gặp Của Doanh Nghiệp Xuất Khẩu
Tình Huống Điển Hình
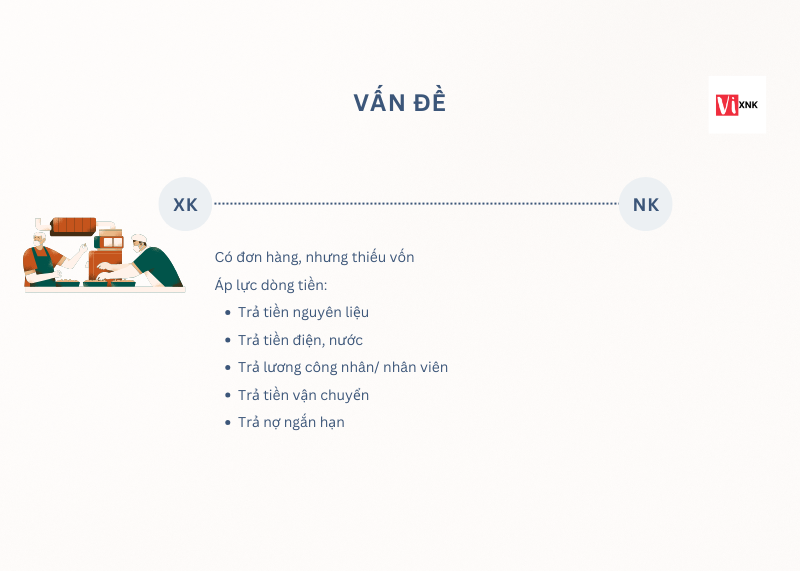
Đây không chỉ là câu chuyện riêng của công ty mình. Rất nhiều doanh nghiệp xuất khẩu gặp phải tình huống tương tự:
- Đã có đơn hàng trong tay nhưng thiếu vốn để thực hiện
- Khó khăn trong việc xoay vòng dòng tiền
- Áp lực từ nhà sản xuất và các chi phí vận hành hàng ngày
Nguyên Nhân Chính
Tại sao lại thiếu vốn? Đối với những công ty xuất khẩu mới thành lập như công ty mình lúc đó, có một số nguyên nhân chính:
- Ít được nhà cung cấp cho nợ: Nhà cung cấp không tin tưởng, yêu cầu thanh toán ngay khi mua nguyên vật liệu
- Chi phí vận hành phải trả ngay: Tiền điện nước, lương công nhân, chi phí vận chuyển… không thể chờ đợi
- Khách hàng mới không đặt cọc: Như trường hợp của mình, khách hàng chỉ đồng ý thanh toán bằng LC
Đây chính là lúc tài trợ vốn xuất khẩu từ ngân hàng trở thành “cứu cánh” cho doanh nghiệp.
Giải Pháp Tài Trợ Vốn Xuất Khẩu Từ Ngân Hàng
Quay trở lại câu chuyện của mình. Khi LC chính thức về, mình báo ngay với anh sếp. Và điều xảy ra tiếp theo khiến mình “mở mang tầm mắt” về dịch vụ ngân hàng.
Bộ phận kế toán ngay lập tức chạy lên ngân hàng, sử dụng chính bộ LC gốc để xin tài trợ vốn LC. Ngân hàng giải ngân cho công ty khoảng 70% giá trị LC. Nhờ khoản tiền này, công ty có đủ vốn mua nguyên vật liệu, trả tiền nhà cung cấp và hoàn thành đơn hàng.
Điều Kiện Áp Dụng
Tài trợ vốn xuất khẩu từ ngân hàng thường áp dụng khi:
- Doanh nghiệp đã có đơn hàng cụ thể
- Ưu tiên các hợp đồng thanh toán bằng LC (Letter of Credit)
- Doanh nghiệp có khả năng tài chính và uy tín nhất định
Hai Hình Thức Tài Trợ Vốn Xuất Khẩu Chính
Ngân hàng cung cấp tài trợ vốn xuất khẩu theo hai hình thức chính, tương ứng với hai giai đoạn khác nhau trong quá trình xuất khẩu.
Tài Trợ LC Xuất Khẩu (Preshipment Finance) – Trước Khi Xuất Hàng
Định Nghĩa và Cách Thức Hoạt Động
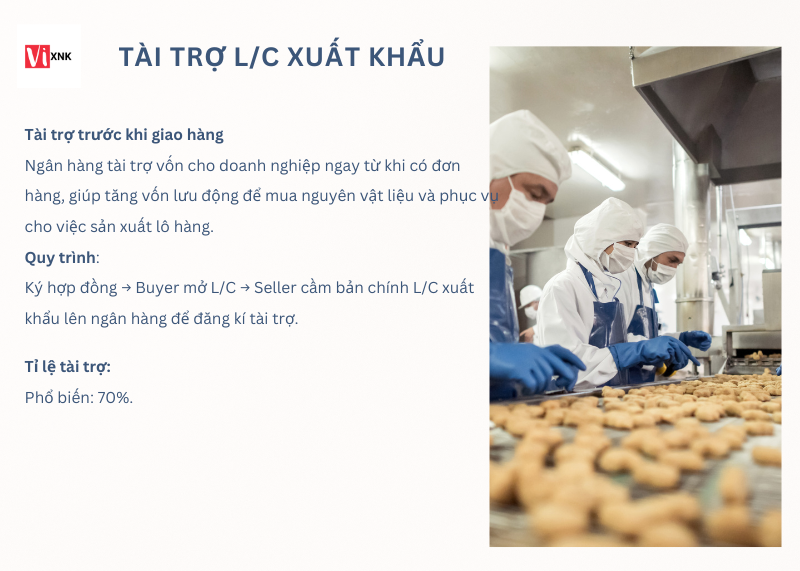
Đây chính là hình thức mà công ty mình đã sử dụng. Tài trợ vốn xuất khẩu trước khi xuất hàng, còn gọi là Preshipment Finance, sử dụng LC gốc làm tài sản đảm bảo.
Quy Trình Thực Hiện
- Ký hợp đồng với khách hàng: Thống nhất các điều khoản, đặc biệt là phương thức thanh toán LC
- Yêu cầu buyer mở LC: Khách hàng liên hệ ngân hàng của họ để mở Letter of Credit
- Nhận LC gốc: Từ ngân hàng thông báo tại Việt Nam
- Đăng ký tài trợ vốn: Mang LC gốc đến ngân hàng để xin tài trợ vốn xuất khẩu
- Ngân hàng giải ngân: Thường là 70% giá trị LC
Ưu Điểm Nổi Bật
- Có tiền ngay lập tức: Không cần chờ đợi sản xuất xong mới có tiền
- Giải quyết khó khăn về vốn lưu động: Đặc biệt quan trọng với doanh nghiệp mới
Chiết Khấu Bộ Chứng Từ (Post-shipment Finance) – Sau Khi Xuất Hàng
Định Nghĩa
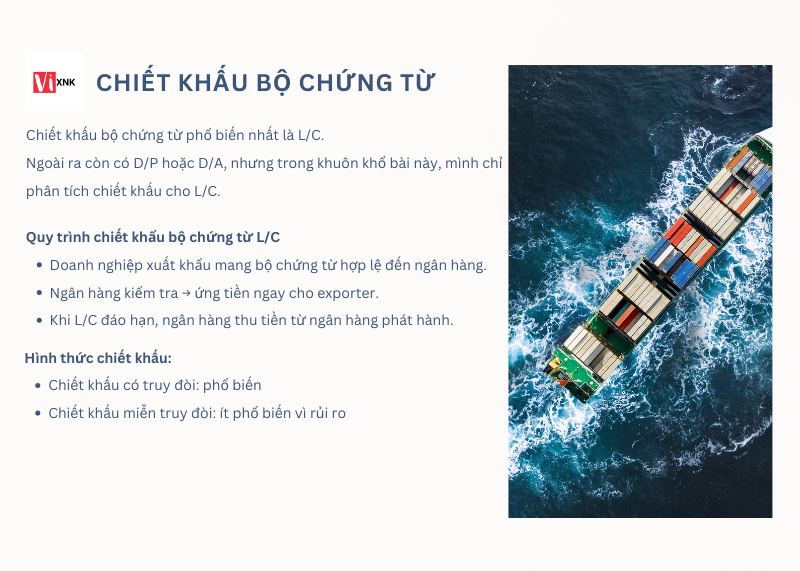
Hình thức tài trợ vốn xuất khẩu này áp dụng sau khi đã xuất hàng và có đầy đủ bộ chứng từ. Thay vì chờ đợi 15-30 ngày (hoặc lâu hơn) để nhận tiền từ khách hàng, doanh nghiệp có thể nhận tiền ngay từ ngân hàng.
Quy Trình Thực Hiện
- Xuất hàng hoàn tất: Có đầy đủ bộ chứng từ hợp lệ
- Mang chứng từ đến ngân hàng: Ngân hàng kiểm tra tính hợp lệ
- Ngân hàng ứng tiền ngay: Không cần chờ LC đáo hạn
- Ngân hàng thu tiền: Từ ngân hàng phát hành khi LC đáo hạn
Phân Loại Chiết Khấu
- Chiết khấu có truy đòi: Ngân hàng có quyền đòi lại tiền nếu không thu được từ buyer (phổ biến nhất)
- Chiết khấu miễn truy đòi: Ngân hàng không đòi lại (rất hiếm, rủi ro cao cho ngân hàng)
Chi Phí Và Lãi Suất Tài Trợ Vốn Xuất Khẩu
Các Yếu Tố Ảnh Hưởng Đến Mức Phí
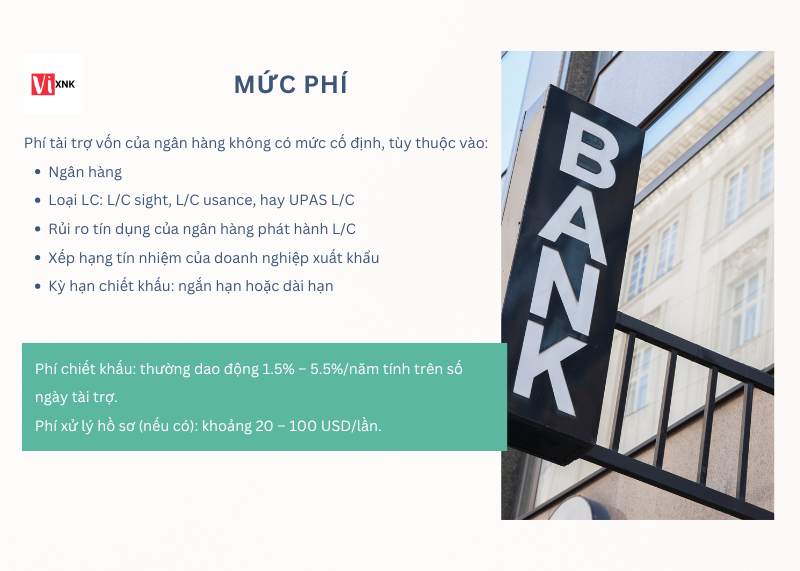
Mức phí tài trợ vốn xuất khẩu không cố định, phụ thuộc vào nhiều yếu tố:
- Chính sách từng ngân hàng: Mỗi ngân hàng có cách tính riêng
- Loại LC: LC ngay, LC trả sau, UPAS có mức phí khác nhau
- Rủi ro tín dụng: Của ngân hàng phát hành và doanh nghiệp xuất khẩu
- Kỳ hạn chiết khấu: Ngắn hạn hay dài hạn
Mức Phí Thông Thường
- Lãi suất tài trợ vốn xuất khẩu: Dao động từ 1.5% – 5.5%/năm
- Phí xử lý hồ sơ: 20-100 USD tùy ngân hàng
Lưu ý: Đây chỉ là mức tham khảo, mức phí cụ thể có thể thay đổi theo thời điểm và điều kiện thực tế.
Ưu Nhược Điểm Của Tài Trợ Vốn Xuất Khẩu
Ưu Điểm
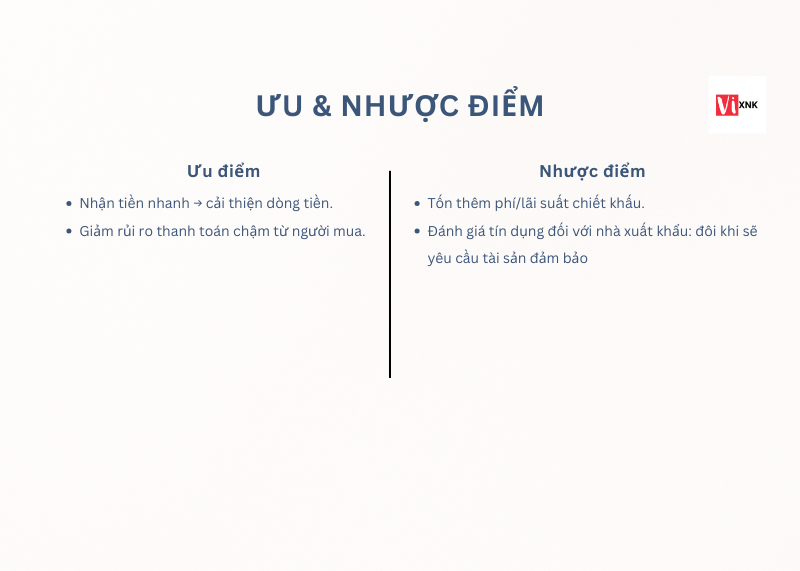
- Cải thiện dòng tiền: Đặc biệt quan trọng với doanh nghiệp yếu về tài chính
- Giảm rủi ro thanh toán chậm: Không phụ thuộc vào việc khách hàng trả tiền đúng hạn
- Chủ động hơn trong kinh doanh: Có tiền để đầu tư cho các đơn hàng tiếp theo
Như câu nói mà mình thường nghe: “Cash is king” – tiền mặt là ông vua. Trong kinh doanh, không có tiền thì khó lòng duy trì được hoạt động.
Nhược Điểm
- Chi phí phát sinh: Phải trả lãi suất hoặc phí chiết khấu
- Yêu cầu đánh giá tín dụng: Ngân hàng sẽ kiểm tra năng lực tài chính
- Có thể cần tài sản đảm bảo: Nếu điểm tín dụng chưa cao
Lưu Ý Quan Trọng Khi Sử Dụng Tài Trợ Vốn Xuất Khẩu
Khi Nào Nên Sử Dụng
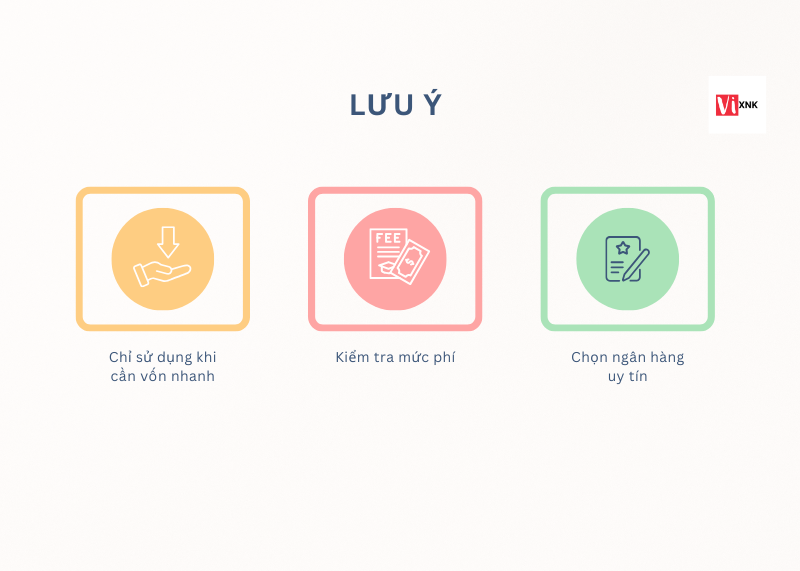
Tài trợ vốn xuất khẩu chỉ nên sử dụng khi thực sự cần thiết. Tại sao? Vì dù chi phí không cao, nhưng nó sẽ ăn vào lợi nhuận của doanh nghiệp. Nếu không cần vốn, tốt nhất là không nên dùng.
Lựa Chọn Ngân Hàng
- So sánh mức phí: Nên liên hệ 2-3 ngân hàng để so sánh
- Chọn ngân hàng uy tín: Ưu tiên các ngân hàng nhà nước có độ tin cậy cao
- Đọc kỹ điều khoản: Hiểu rõ các điều kiện và ràng buộc
Chuẩn Bị Hồ Sơ
- Bộ chứng từ hợp lệ: Đảm bảo đầy đủ và chính xác
- Tài liệu chứng minh năng lực: Báo cáo tài chính, chứng từ giao dịch
Kết Luận
Qua câu chuyện thực tế và những chia sẻ trên, mình hy vọng các bạn đã hiểu rõ hơn về tài trợ vốn xuất khẩu – giải pháp hiệu quả cho doanh nghiệp có đơn hàng nhưng thiếu vốn sản xuất.
Xem thêm : 3 rủi ro khi làm xuất nhập khẩu mà bạn phải cân nhắc
Điều Quan Trọng Nhất
Như mình thường nói: “Cái quan trọng nhất vẫn là bán hàng và có được đơn hàng. Còn phần triển khai có thể giải quyết bằng tài trợ vốn xuất khẩu.”
Hai hình thức chính – tài trợ trước và sau khi xuất hàng – đều có những ưu điểm riêng, phù hợp với các giai đoạn khác nhau trong quá trình xuất khẩu.
Lời Khuyên Cuối
Hãy sử dụng dịch vụ tài trợ vốn xuất khẩu một cách thông minh để tối ưu chi phí. Đừng ngần ngại liên hệ với các ngân hàng để được tư vấn cụ thể về tình hình của doanh nghiệp mình.
Hy vọng những chia sẻ này sẽ giúp ích cho các bạn đang làm trong lĩnh vực xuất khẩu. Nếu thấy bài viết hữu ích, đừng quên chia sẻ cho đồng nghiệp nhé!
Bạn có kinh nghiệm gì với tài trợ vốn xuất khẩu? Hãy chia sẻ trong phần bình luận để mọi người cùng học hỏi nhé!


