


UPAS LC là gì và tại sao nó lại quan trọng?
Định nghĩa LC Usance Payable at Sight
UPAS LC (viết tắt của LC Usance Payable at Sight) là một loại thư tín dụng đặc biệt, nằm ở “vùng giao thoa” giữa LC at sight và LC usance truyền thống.
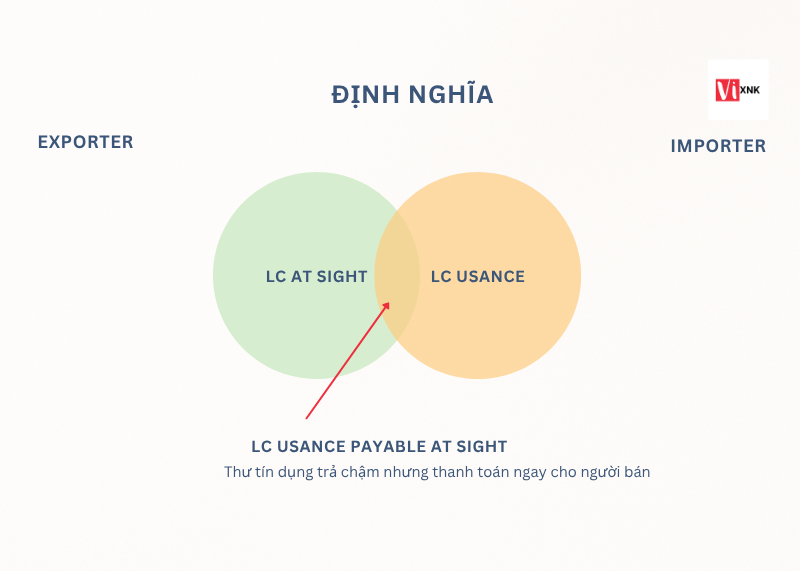
Để hiểu rõ hơn, hãy tưởng tượng:
- LC at sight: Như việc “trả tiền mặt” – nhận hàng, trả tiền ngay
- LC usance: Như việc “mua trả góp” – nhận hàng trước, trả tiền sau
- UPAS LC: Như việc có “người bảo lãnh” – người bán nhận tiền ngay, người mua trả chậm
Chính cái tên của nó đã giải thích rất rõ ý nghĩa: “LC Usance” (trả chậm) nhưng “Payable at Sight” (có thể thanh toán ngay cho người bán).
Xem thêm: Đọc Hiểu LC, Nội Dung Chính Của Một Thư Tín Dụng Hoàn Chỉnh
Nguồn gốc và sự phát triển
UPAS LC xuất hiện từ nhu cầu thực tế trong thương mại quốc tế. Khi các doanh nghiệp xuất khẩu cần dòng tiền ổn định để vận hành, trong khi các nhà nhập khẩu lại cần thời gian để tiêu thụ hàng hóa trước khi thanh toán.
Tại sao UPAS LC ra đời?
Nhu cầu của nhà xuất khẩu
Ở vị trí nhà xuất khẩu, chúng ta luôn mong muốn nhận tiền ngay. Lý do rất đơn giản:
- Phải trả tiền nguyên vật liệu
- Chi trả lương nhân viên, công nhân
- Thanh toán chi phí vận chuyển, điện nước
- Duy trì dòng tiền để hoạt động liên tục
Đặc biệt với những công ty yếu về tài chính, việc nhận tiền trễ có thể gây khó khăn nghiêm trọng cho việc xoay vòng vốn.
Nhu cầu của nhà nhập khẩu
Ngược lại, đứng ở góc độ người mua hàng, họ luôn mong muốn:
- Mua xong, sử dụng xong rồi mới trả tiền
- Có thời gian tiêu thụ hàng hóa
- Bán được hàng thì mới có tiền quay về trả
Đây là mong muốn hoàn toàn hợp lý trong kinh doanh.
Điểm giao thoa hoàn hảo
UPAS LC chính là giải pháp cân bằng cho cả hai bên. Nó như một “cây cầu” kết nối nhu cầu của người mua và người bán một cách hài hòa.
Quy trình hoạt động UPAS LC
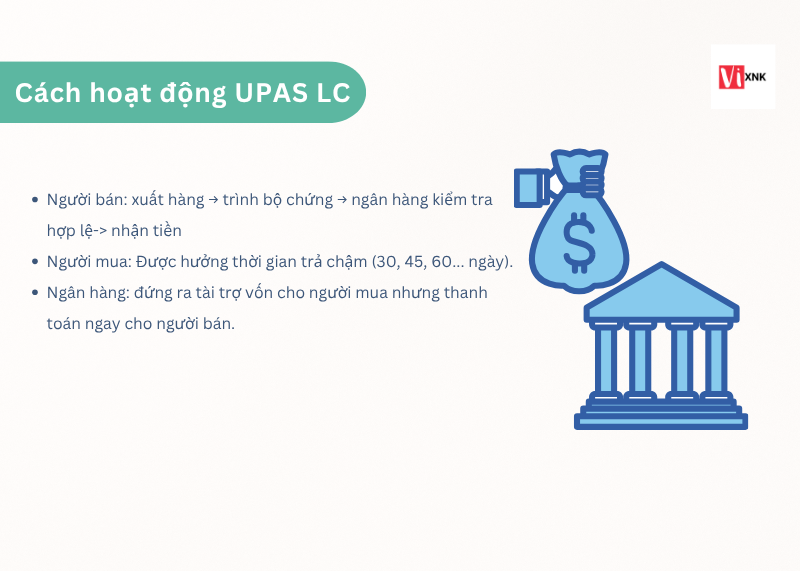
Từ phía nhà xuất khẩu
Quy trình khá đơn giản và quen thuộc:
- Xuất hàng: Ship container như bình thường
- Chuẩn bị chứng từ: Có khoảng 1 tuần để làm bộ chứng từ theo yêu cầu LC
- Trình ngân hàng: Nộp bộ chứng từ để ngân hàng kiểm tra
- Nhận tiền ngay: Sau khi chứng từ hợp lệ, ngân hàng sẽ release tiền
Quá trình này hoàn toàn giống với LC at sight, giúp nhà xuất khẩu yên tâm về dòng tiền.
Xem thêm: Bộ chứng từ LC đầy đủ bao gồm những gì
Từ phía nhà nhập khẩu
Người mua hàng sẽ được hưởng lợi:
- Trả chậm 30, 45, hoặc 60 ngày (tùy LC quy định)
- Nhận hàng trước, trả tiền sau
- Có thời gian xoay vòng vốn hiệu quả
Vai trò của ngân hàng
Ngân hàng đóng vai trò như “người trung gian tài chính”:
- Đứng ra tài trợ vốn cho giao dịch
- Thanh toán cho người bán ngay lập tức
- Cho người mua “vay” trong thời gian trả chậm
Về bản chất, ngân hàng giống như một “ông chủ nợ” – cho người mua vay rồi lấy tiền đó trả cho người bán.
Ưu nhược điểm của UPAS LC
Ưu điểm
Đối với nhà xuất khẩu:
- Nhận tiền ngay lập tức như LC at sight
- Giảm thiểu rủi ro thanh khoản
- Duy trì dòng tiền ổn định cho hoạt động
Đối với nhà nhập khẩu:
- Được trả chậm theo thời hạn thỏa thuận
- Có thời gian xoay vòng vốn linh hoạt
- Tối ưu hóa hiệu quả sử dụng vốn
Nhược điểm và rủi ro
Đối với nhà nhập khẩu:
- Phải chịu chi phí lãi vay (như vay ngân hàng)
- Cần có credit score tốt với ngân hàng
- Có thể phải ký quỹ hoặc thế chấp tài sản
Lưu ý quan trọng: Không phải tất cả nhà nhập khẩu đều được cấp hạn mức UPAS LC. Chỉ những công ty có lịch sử giao dịch tốt, thu chi ổn định mới được ngân hàng tin tưởng.
Rủi ro và cách phòng tránh
Ba rủi ro chính của UPAS LC
- Rủi ro chứng từ không hợp lệ
- Giống như LC thông thường
- Cần kiểm tra kỹ yêu cầu trước khi thực hiện
- Rủi ro từ ngân hàng phát hành
- Chọn ngân hàng uy tín, có tiếng tăm
- Tránh ngân hàng có nguy cơ phá sản
- Rủi ro chi phí phát sinh
- Quan trọng nhất: quy định rõ ai chịu phí lãi vay
- Tránh bẫy của người mua cố tình chuyển chi phí
Cách phòng tránh hiệu quả
- Yêu cầu LC draft trước: Kiểm tra kỹ trước khi phát hành LC gốc
- Rà soát điều khoản phí: Ghi rõ trong hợp đồng ai chịu chi phí lãi vay
- Xác minh ngân hàng: Đảm bảo ngân hàng phát hành đủ uy tín
Thông thường, chi phí lãi vay thuộc về bên mua hàng, không phải người bán.
Kinh nghiệm thực tiễn từ Vixnk
Khi nào đề xuất UPAS LC?
Dựa trên kinh nghiệm của mình, UPAS LC là “vũ khí” tuyệt vời khi:
- Khách hàng từ chối LC at sight
- Khách hàng yêu cầu LC usance
- Cần tìm phương án thỏa thuận cả hai bên
Tips đàm phán thành công
- Giải thích lợi ích rõ ràng cho cả hai bên
- Đề xuất thời hạn hợp lý (30-60 ngày là tối ưu)
- Tránh thời hạn quá dài (trên 90 ngày có rủi ro tỷ giá)
Mình không khuyến khích đồng ý thời hạn 180 ngày như một số nước, vì biến động tỷ giá sẽ ảnh hưởng đến giá trị giao dịch.
Xem thêm: Các phương thức thanh toán quốc tế trong xuất nhập khẩu
Kết luận về
UPAS LC thực sự là một công cụ tài chính thông minh, giúp cân bằng lợi ích giữa người mua và người bán. Đối với các doanh nghiệp xuất khẩu, đây là “vũ khí” đáng tin cậy để đảm bảo dòng tiền trong khi vẫn đáp ứng nhu cầu của khách hàng.
Quan trọng nhất là hiểu rõ quy trình, nắm vững các rủi ro và biết cách phòng tránh. Khi đàm phán với khách hàng, đừng ngại đề xuất UPAS LC như một phương án thay thế hấp dẫn.
Hy vọng những chia sẻ của Vĩ sẽ giúp ích cho các bạn đang hoạt động trong lĩnh vực xuất khẩu. Hãy áp dụng linh hoạt và thông minh để đạt được những thỏa thuận tốt nhất!
Bạn đã từng sử dụng UPAS LC chưa? Hãy chia sẻ kinh nghiệm của mình trong phần bình luận nhé!


